肠道健康资讯
“次抛”上线,“合生元们”能否改写益生菌的“竞争焦虑”?
2026-09-28 09:10 来源:新营养
过去几年,益生菌赛道经历了“野蛮生长”。从酸奶到零食,从胶囊到软糖,与“健康”沾边的品类几乎都在试图搭上这班快车。但繁荣之下,一个尴尬的现实逐渐浮出水面:当货架上充斥着大同小异的粉剂条包,当“百亿活菌”沦为标配话术,益生菌行业的竞争,究竟在比拼什么?
2026年9月,合生元官宣推出新一代次抛液体益生菌“小超金”,在京东健康全网首发。这款产品将“次抛”这一美妆领域的成熟概念,移植到了益生菌赛道。表面看是一次产品形态的微创新,但放到整个行业的语境里,它触碰的是一个更本质的问题:当剂型创新成为品牌突围的为数不多的路径之一,益生菌的“形态战争”是否已经打响?
01
“粉剂称王”的时代,正在被什么撬动?
中国益生菌市场正站在一个微妙的节点上。欧睿国际数据显示,中国益生菌消费市场规模正以每年11%-12%的速度稳健增长,2026年有望突破1377亿元;弗若斯特沙利文测算2025年市场规模已接近1400亿元。然而,高速增长的表象之下,益生菌产品同质化的阴影正越积越重。
纵观国内益生菌市场,粉剂占据超一半市场份额,且这一比例还在持续攀升。从技术角度看这并不难理解,真空冻干技术能尽可能保留菌株活性,独立条包又很好地适配了现代人“随手补充”的习惯。粉剂的统治地位,本质上是“稳定性”与“便利性”双重利好的结果。
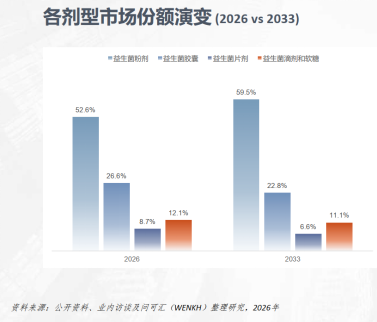
但“利好”的另一面,往往代表着“赛道的拥挤”。当品牌都在做粉剂条包,差异化的空间就被急剧压缩。走进任何一家电商平台搜索“益生菌”,映入眼帘的产品几乎长着同一张面孔:独立小袋包装的冻干粉,标注着几百亿到上千亿不等的活菌数,配料表里排列着三五种双歧杆菌和乳杆菌,卖点文案高度重合——“耐胃酸”“高存活”“直达肠道”。消费者从“选哪个品牌”变成了“比哪个数字更大”,而数字通胀之下,真实的体验差异正在被抹平。
菌株可以不同,配方可以调整,但消费者拿在手里的,终究是一条需要撕开、冲泡或倒入口中的粉末。体验的趋同,让品牌开始回到“拼活菌数量、拼产品价格”的原始竞争维度。均瑶健康在2026年的投资者交流中曾提到,益生菌行业同质化竞争正在加剧,“通用菌株、简单代工、单一产品模式竞争力持续弱化”。这句话的潜台词是:当剂型无法提供差异化时,品牌就只能卷原料、卷成本,而这对行业来说并非长久之计。
02
剂型探索的两种路径:场景驱动与技术驱动
次抛液体菌产品的出现,试图打破这个僵局。合生元小超金的逻辑很直接:新生儿家长在夜间面对“二月闹”时,没有精力去冲泡一条粉末。次抛设计意味着“撕开即用、无需冲调”,液体形态则让喂服变得更容易,这是一种从“使用场景”倒推产品形态的思路。
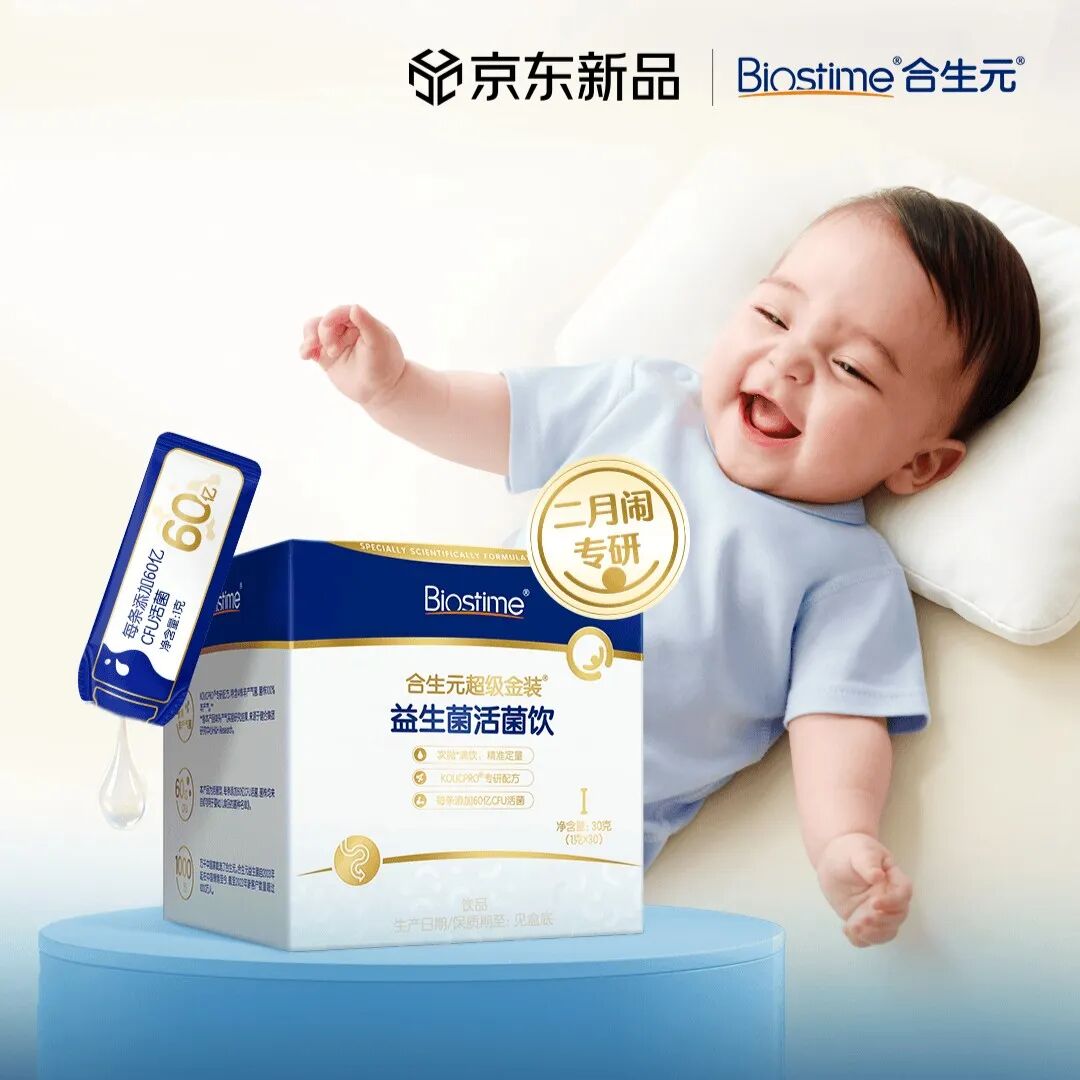
图源:京东健康
其实这样的探索并非个例,把视野拉向整个益生菌市场,剂型早已从“包装选择”升级为核心差异化维度,行业的探索可以分为两条路径:
一条是场景驱动的“轻量化”路径。
万益蓝WonderLab的小蓝瓶以“开盖即食”的小瓶装粉剂切入市场,截至2026年6月其益生菌系列产品全网销量突破10亿瓶;贝欧宝活性益生菌软糖,凭借卓越的品质与创新的配方荣获ITI国际美味奖——软糖聚焦的是“坚持”问题,把每日补充变成一件愉悦的小事。均瑶润盈推出OralPOP益生菌跳跳糖,每支100亿CFU切入社交与口气管理,对应“趣味与社交”;中粮悦活U格在2026年推出的益生菌系列中,也包含了“口香微泡片”这一形态,瞄准的是办公、社交场景下的即时补充需求。
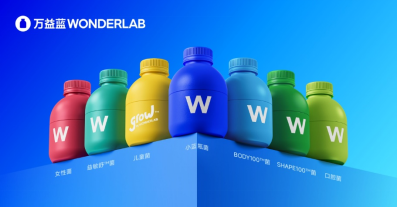
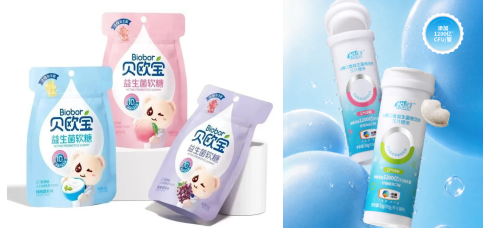
图片仅供参考,不涉及销售
这类产品的共同特征是:剂型本身就在回应一个具体的、非肠道健康的使用场景。益生菌不再只是“调理肠胃”的功能性补充,而是嵌入到社交、出行、办公等日常片段中。
另一条是技术驱动的“精准化”路径。
GUTX益次方用粉液双舱分离设计,实现“一按激活、一摇即饮”,以独立密封舱体保障益生菌的活性。仙乐健康则把益生菌送进更多形态:微泡腾压片糖果延长菌株口腔停留时间;益生菌油滴液,依托自研的油脂包埋稳定制剂工艺,6滴均匀分散20亿活菌、自研滴嘴误差控制在2.96%以内,把“精准”写进婴幼儿喂养场景。剂型在这里不是包装噱头,而是配方科学的一部分。
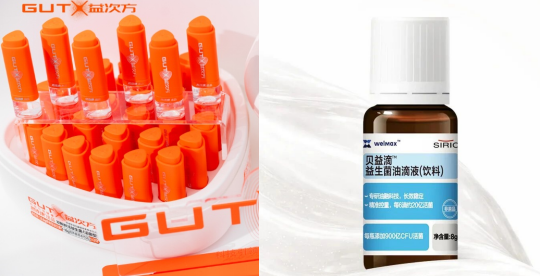
图片仅供参考,不涉及销售
早期条包替代罐装,本质上是分装方式的改良;而软糖、咀嚼片、口腔含片、即饮液体瓶等形态在近三年集中爆发,正在重新定义“益生菌如何被摄入、在什么场景下被需要”。
03
剂型背后,是供应链的“全链条”暗战
剂型创新看起来是品牌的动作,但决定“做不做得到”的,是供应链。
传统粉剂、胶囊能长期占主流,不只因为消费习惯,更因为技术体系成熟:冻干让菌株休眠、常温稳定,包埋提高耐酸性,规模化的成本曲线早已压平。而次抛液体这样的剂型,面对的是不同的难题——液体里的菌是“活着”的,持续代谢、持续衰减,货架期内每一天的活菌数都在变动。液体稳定性、常温存活率、灌装精度与无菌控制,每个环节都指向同一个本质:菌株能否与液体工艺真正适配。
这并非换个包装就能解决的事,具备多剂型柔性生产能力的供应链企业正在获得更强的议价权。
当然,代工厂的能力升级,反过来也为品牌方的创新困境提供了一条出路。一个明显的趋势是:头部代工厂正在从单纯的“接单生产”转向“综合解决方案服务商”,主动向品牌方提供剂型建议、配方方案、稳定性测试数据甚至合规申报支持。供应链企业与品牌企业的关系,从简单的甲乙方关系转变为联合创新的合作伙伴关系。
04
剂型创新,能否成为益生菌同质化的出口?
回到最初的问题:次抛液体菌这类剂型创新,究竟有多大意义?
一个审慎的判断是:剂型创新本身不构成护城河,但它可能是打开新场景、触达新人群的钥匙。粉剂的统治地位不会因几款次抛产品而动摇,但次抛液体菌在新生儿、婴幼儿等特定人群中的场景优势是真实的。夜间喂服、外出携带、无需冲调——这些细节构成的体验差异,在母婴这个高信任、高决策成本的品类中,可能转化为实际的购买偏好。
当前,益生菌行业正在经历一场深刻的供给侧结构性洗牌:缺乏自主菌株、缺乏临床数据、依赖代工通用配方的低端产能会加速出清;而拥有科研积累、能够精准洞察场景、愿意投入剂型和工艺研发的企业,将在高端细分市场建立起坚实的壁垒。中国益生菌膳食补充剂在目标人群中的渗透率还不足10%,相比欧美成熟市场超过50%的渗透率,增长空间依然巨大,但下一阶段的增长一定不是“量的扩张”,而是“质的提升”。
合生元小超金提醒行业:在千亿级且仍在增长的中国益生菌市场,同质化从来不是终点,而是新一轮创新的起点。谁能把科学变成可感知的体验,谁能在体验之上持续输出证据,谁就拥有下一个十年。
END
>>>声明
*新营养(xinyingyang.com)致力于秉承循征营养学的理念,重度垂直人类营养,为营养健康产业从业者架起沟通的桥梁,标明原创的文章权限为本网所有,如需转载请得到书面申请并在文章开头注明出处。
*文章中会充列示参考文献,但因商业利益相关造成的不客观可能依然存在,欢迎读者多提出批评意见和建议。
*文章中涉及功效信息内容均有对应的数据支持,囿于篇幅限制无法全部刊登,如需数据来源,可向新营养(xinyingyang.com)或文章中涉及到的企业索取。文章图片部分来源于网络,如有侵权请告知删除。
*此公众号中全部内容仅为创新案例的一般性参考。读者不应在缺乏具体的专业建议的情况下,擅自根据文章内容中的任何信息采取行动。此公众号运营方将不对任何因采用文章内容而导致的损失负责。
*文章中涉及的产品、成分、功效仅代表相关企业的观点,新营养仅基于信息传递目的进行转述,并不代表我们绝对认同相关宣称,也不支持任何产品的营销和销售。
*文章中插入的图片不涉及到商业行为,仅限交流,并标明了来源出处,尊重原创图片设计。
新营养留言互动
您的电话不会被公开。 必填项已用 * 标注
相关热词搜索:
上一篇:副干酪乳酪杆菌IOB413后生元:探索肠道微生态应用新方向
下一篇:最后一页
新营养峰会/活动

新营养热门资讯
共晶技术:让营养素步入埃米时代
XINGRAPHIC · 09-11
11月6-7日广州新营养趋势大会!30+演讲、2
风信社 · 09-08
当“造物”成为可能,人类营养健康产业将迎
XINGRAPHIC · 07-07
新营养周报 | 农夫山泉上新蓝靛果混合汁
数据 / 观察 · 01-06
新营养合作伙伴